
Dossier organisé le 23 octobre 2026. Additionner quelques mois chargés puis extrapoler sur douze mois peut ressembler à un revenu annuel, tout en supposant que les mois non documentés ont donné le même résultat. Ce registre annuel sert à repérer la couverture des données et les montants non rapprochés avant de décider ce qui peut être additionné. Aucun compte original couvrant toute l’année 2024 d’une personne n’a été obtenu pour cet article ; il ne donne pas un revenu annuel réel à appliquer à un débutant.
Choisissez d’abord une présentation de l’année et nommez-la dans l’en-tête. Par exemple, « encaissements et décaissements réels du 1er janvier au 31 décembre » suit la date à laquelle l’argent est reçu ou payé pendant l’année. « Revenus et dépenses attribuables au travail de livraison pendant la même période » exige de relier chaque montant à sa période de travail ou d’utilisation. Dans la première vue, un paiement reçu en janvier ne prouve pas qu’il rémunère du travail de janvier. Dans la seconde, une somme non encore reçue ne doit pas être indiquée comme encaissée. Les deux vues peuvent être conservées, sans additionner une seconde fois le même argent. Il s’agit d’organiser ses propres données, pas d’une règle de comptabilisation fiscale.
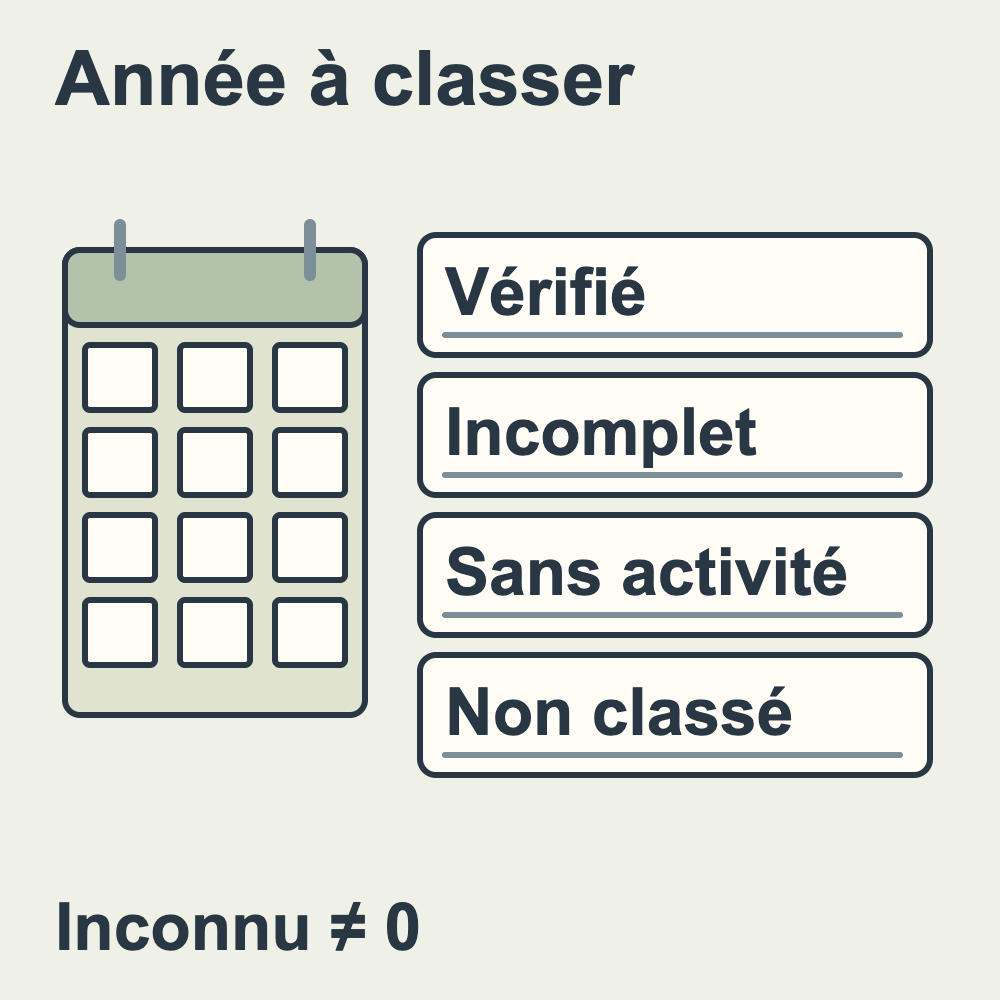
Attribuez à chaque mois un état des données avant de saisir les montants. Cela distingue « ne pas avoir travaillé » de « ne pas avoir tenu de relevé » :
| État | Explication à conserver | Présentation dans le registre annuel |
|---|---|---|
| Rapproché selon la base choisie | Le mois, les plateformes ou comptes couverts et les relevés, encaissements, paiements ou justificatifs de coûts vérifiés. | Ne reporter que les valeurs rapprochées relevant de cette base, avec une référence à leur source. |
| Travail effectué, mais relevés incomplets | Les comptes, dates, montants ou coûts manquants et ce qui peut être confirmé à ce stade. | Présenter le sous-total connu et les lacunes, sans prétendre couvrir tout le mois ni remplacer un élément manquant par 0. |
| Absence de travail de livraison confirmée | La période et les comptes vérifiés ; l’existence éventuelle de paiements pour un travail antérieur ou de dépenses continues. | Le temps de travail peut être noté 0 si les pièces le confirment. Les encaissements et paiements du mois restent à examiner un par un, sans les ramener tous automatiquement à 0. |
| Pas encore organisé ou impossible à confirmer | Le mois dont les données n’ont pas été obtenues, ou la période encore impossible à identifier. | Conserver la mention non confirmé, sans reprendre la moyenne du mois précédent ni considérer un revenu nul comme établi. |
Créez ensuite une feuille de travail avec une ligne par mois. Cette ligne peut être copiée douze fois : « Mois __ ; état des données __ ; revenus rapprochés et périmètre __ ; dépenses rapprochées et périmètre __ ; non reçu ou en attente d’ajustement __ ; justificatifs manquants __ ; temps réellement consacré ce mois-ci __ ; ville, plateforme ou organisation différente du mois précédent __ ; référence des pièces originales __. » Précisez le périmètre avant la valeur, pour ne pas ajouter une seconde fois des pourboires déjà inclus dans le total d’un relevé de plateforme.
Conservez une feuille de correspondance distincte pour les montants à cheval sur deux années. Pour un travail de décembre payé en janvier, notez la période de travail, celle du relevé de plateforme, la date réelle d’encaissement et la base choisie dans l’en-tête. Le même montant peut figurer dans la vue par période de travail et celle par date d’encaissement : ce sont deux vues, pas deux revenus à cumuler. Pour les réparations, l’équipement, l’assurance ou d’autres dépenses couvrant plusieurs périodes, précisez si la feuille inscrit le paiement réel ou une répartition dont les hypothèses sont explicites. Ne déduisez pas la totalité à un endroit puis à nouveau par répartition mensuelle.
Prenons un exemple rédactionnel consacré uniquement aux lacunes : sur douze mois, huit sont rapprochés, deux comportent du travail mais des relevés manquent, un est confirmé sans travail et un n’est pas encore organisé. On peut alors présenter « le sous-total connu des huit mois rapprochés », avec son périmètre, mais pas « le revenu annuel total ». Un paiement ancien reçu pendant le mois sans travail doit aussi être distingué selon la base retenue. Ni les deux mois sans relevés complets ni le mois non organisé ne valent automatiquement zéro. Ces nombres de mois forment un scénario pédagogique fictif, pas une enquête du site ni un échantillon des revenus d’une personne.
Une fois la feuille annuelle constituée, vérifiez si les mois sont réellement comparables. Présentez avec les montants le temps consacré, les coûts couverts, la couverture des relevés et l’organisation du travail. Une hausse peut accompagner davantage de temps ou des dépenses différentes ; douze chiffres seuls n’établissent pas qu’une saison est toujours plus rentable. Les mois futurs ne sont pas non plus des relevés achevés. Ne multipliez pas la moyenne actuelle par douze pour en faire un résultat annuel garanti.
Si la première difficulté est le dénominateur horaire, utilisez la méthode pour séparer temps de livraison, temps en ligne et temps total consacré, puis indiquez dans la feuille annuelle la base retenue. Cet article traite de la couverture annuelle et de l’attribution entre mois ; il ne calcule pas vos impôts, ne choisit pas votre assurance et ne décide pas si vous devriez quitter un emploi pour livrer à plein temps. D’autres situations figurent dans la catégorie des expériences de livraison. Tant que les données restent incomplètes, une feuille annuelle nommant ses lacunes permet de poursuivre les vérifications mieux qu’un revenu annuel sans pièces originales.